中国电信布局医疗 第二类医疗器械销售背后的数字化战略与产业协同
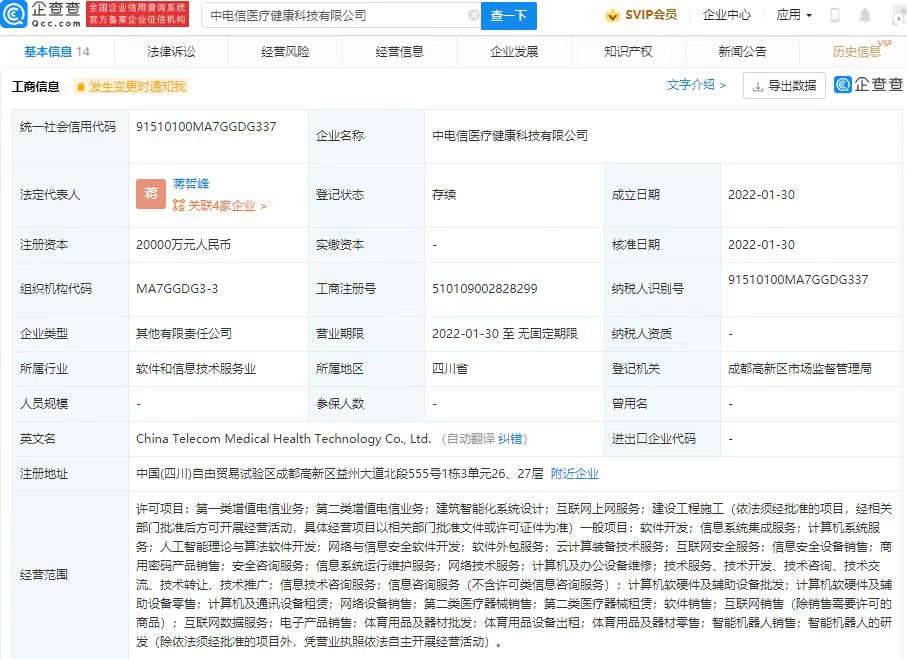
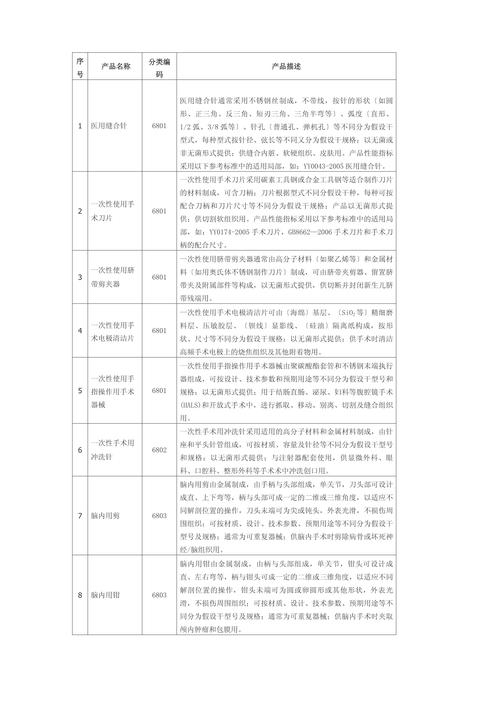
中国电信在医疗健康领域的布局动作频频,尤其是获得第二类医疗器械销售资质这一关键节点,标志着其从传统通信服务商向医疗健康产业深度参与者的转型。第二类医疗器械涵盖体温计、血压计、心电诊断设备、医用缝合材料等中等风险产品,销售资质不仅是合规准入的通行证,更是中国电信构建“通信+医疗”生态的重要切口。\n\n一、战略逻辑:从连接赋能到场景落地\n\n中国电信的医疗布局并非孤立举措,而是其“云网融合”战略在垂直行业的自然延伸。依托5G定制网、千兆光网和天翼云,中国电信已在远程医疗、影像云、智慧医院等领域积累了大量基础设施能力。引入第二类医疗器械销售业务,实质是将“连接能力”变现为“服务能力”——通过销售涉及慢病管理、家庭健康监测的硬件设备,将网络优势直接嵌入居民健康管理的前端场景。例如,结合5G慢病管理平台,向社区和家庭提供智能血压计、血糖仪等设备,可实现数据自动上传与云端分析,形成“硬件销售+数据服务”的闭环。\n\n二、产品与渠道:聚焦家庭与基层医疗\n\n分析公开信息可知,中国电信第二类医疗器械销售重点覆盖两类场景:一是家庭健康,二是基层医疗机构。产品端倾向于可穿戴、易联网的智能监测设备,如电子体温计、指尖血氧仪、动态心电记录仪等。这些产品与电信的物联网和云平台天然契合,销售往往打包在智慧家庭或企业健康管理等解决方案中。渠道方面,借助遍布城乡的营业厅、政企客户经理和线上商城,中国电信具备将医疗器械下沉到县域和乡镇的渠道优势,有助于弥补基层医疗设备覆盖不足的短板。\n\n三、产业协同与竞争壁垒\n\n进入医疗器械销售意味着中国电信必须直面质量管控、仓储物流、售后服务等专业环节。其优势在于,可依托旗下供应链公司和金融服务体系搭建集约化采购与配送网络,同时将售后服务网络与宽带回访体系复用。更深层的商业模式在于数据——家用设备产生的健康数据可与区域卫生信息平台依法合规对接,为医保控费、慢病防控提供支撑。但需注意,第二类医疗器械销售只是入口,后续能否形成“设备—数据—服务—支付”的链条,取决于与医院、药企、保险公司之间的跨行业并购与战略合作进展。\n\n四、挑战与边界\n\n尽管信号积极,移动运营商开展药械业务并非没有风险。第二类医疗器械经营的备案、储存条件和质量追溯要求构成基础环节的门槛;尤其是在To C场景下,用户对通信运营商的医疗服务专业度期待较低,获客成本与粘性维持需要切实策略。另外,健康数据商用必须在《个人信息保护法》《医疗器械监督管理条例》框架内进行,处理数据安全与合规是扩张速度的关键变量。\n\n五、前景\n\n中国电信开展第二类医疗器械销售是一种借助既有联结优势撬动医疗创链尝试:能提供家庭个人层面的设备,推进医疗业务对政企的基础动能;一旦此类业务形成规模化态势,预计后续具备三类器械准入资格或许也可去争取得——不过要覆盖监控类目更深的更多品类场景。医疗器械销售会成为云网落地的切实“装备层”,支撑各级卫生健康机构数智化建设的关键突破口。例如,近年来政策推动医疗器械线上依托实体连锁模式强扩容等条件,都会缩短该类企业在资源配置合法融资周期方面的努力对比路径。
如若转载,请注明出处:http://www.cdjjgkj.com/product/34.html
更新时间:2026-10-24 00:44:46