第二类无源医疗器械注册产品中“选配件”的合规性及销售探讨
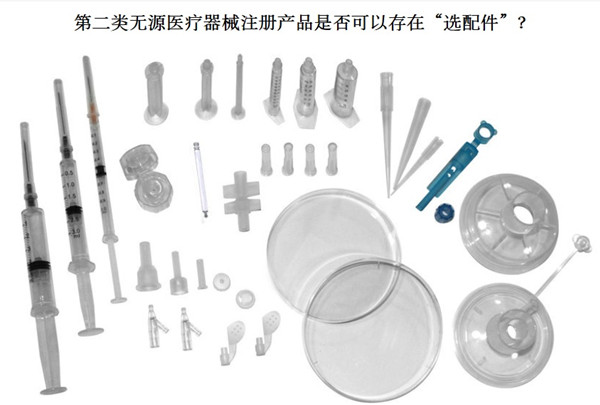
在第二类无源医疗器械的注册申报与市场销售实践中,生产企业常常面临一个实际问题:注册产品是否可以包含“选配件”?如果可以,这些选配件在销售环节又应遵循怎样的合规路径?本文将结合现行法规与审评实践,对上述问题进行分析。
一、何为“选配件”?
“选配件”通常指在注册单元中并非产品实现预期用途所必需、但可由购买方根据需要选择配置的部件或附件。例如,某款一次性使用手术包中,除基本必需器械外,可能额外提供不同规格的辅助夹具;或某款医用敷料产品,附加不同尺寸的裁剪工具。这些部件单独并不构成独立的医疗器械,也不改变产品的主体性能与安全特性,但能提升使用的便利性或适配不同临床场景。
二、能否存在“选配件”?关键在于注册单元的界定
根据《医疗器械注册单元划分指导原则》,注册单元原则上以产品的技术原理、结构组成、性能指标和适用范围为划分依据。对于无源医疗器械,如果选配件与主产品在结构、性能上密切相关,且选配与否不影响主产品的安全有效性,那么其可以纳入同一注册单元。
但需注意:若选配件具有独立的功能,或与其他部件组合后形成新的适用范围、技术原理,则应单独申报注册,不能简单以“选配件”名义搭车注册。例如,某负压引流装置主产品与附加的冲洗管路,若冲洗功能属于主产品预期用途的一部分(如可冲洗型引流),则该管路是必要组件;若仅是选配的、用于其他操作的独立管道,可能需单独评估。
因此,第二类无源医疗器械注册产品中可以存在选配件,但其前提是:选配件不独立发挥医疗作用,不对主产品的安全有效性产生实质性影响,且已在注册申报资料中予以明确。注册证及其附件(如产品技术要求)通常会载明产品组成,有时会以“可选配件”或“选配附件”形式列出。
三、注册申报与审评关注点
企业在申报时若包含选配件,应重点关注:
- 风险管理:对选配件单独及与主产品组合使用时的风险进行识别、分析和控制,确保不会引入新的不可接受风险。
- 性能研究:若选配件影响主产品的性能指标(如无菌屏障、机械强度、化学性能等),应提供相应验证资料。
- 型号规格划分:选配件如何与主产品型号规格对应,需在申报资料中清晰描述,避免销售时出现“超注册范围”搭配。
- 说明书与标签:应明确选配件的使用条件、适配型号,以及是否可单独更换或由用户自行装配。
审评实践中,若选配件与主产品组合使用后才宣称完整预期用途,则很可能被要求将选配件作为组成部件而非“可选项”;若选配件可选、且能单独销售给不同用户,其管理属性需单独判定。
四、销售环节的合规要求
对于第二类医疗器械销售,选配件的销售必须严守以下边界:
- 与注册证一致:销售的产品及其选配件组合,不能超出注册证核准的产品组成范围。如果注册证中未载明某选配件,在实际销售中就不能将其作为该注册产品的组成部分进行宣传和销售,更不能将未注册部件散卖给医疗机构用于该注册产品的配套使用,否则可能构成销售未取得注册证的医疗器械。
- 独立销售情形:若选配件本身属于仍需注册管理的医疗器械(例如某种有源器械组件、独立功能的耗材),则即使作为“选配”,也必须取得独立的注册证后方可销售;若选配件不属于医疗器械(如一般工具、支架),则可按普通商品销售,但不得宣称医疗用途。
- 经营资质:从事第二类医疗器械销售的企业,需办理第二类医疗器械经营备案。销售作为注册产品组成部分的选配件,随同主产品一同销售时,应视为经营该注册产品的行为,需具备相应资质。若将选配件单独拆分销售,可能被视作经营另一件产品。
- 宣传与合同:销售宣传资料、合同、发票等应将选配件清晰标注为主产品的“可选附件”,不得模糊其属性,更不得暗示未经注册的辅助设备可替代注册产品。应确认最终用户知悉其使用的必须是注册核准的选配件型号。
五、现实中的常见合规风险
不少企业为满足临床个性化需求,口头承诺或私下提供注册证外选配件,往往面临三大风险:一是注册事项变更未办理,涉嫌无证或超范围经营;二是选配件与主产品组合使用时发生不良事件,责任不清,企业将承担不利后果;三是行政处罚风险,经营环节若被认定为销售无证医疗器械,面临没收、罚款等处罚。
因此,较为稳妥的策略是:将期望的选配件纳入注册申报,或在首次注册时预留变更空间,上市后如有新增,依法办理许可事项变更,尤其涉及产品技术要求、结构组成变化的,必须变更注册。
六、结论与建议
允许存在。第二类无源医疗器械注册产品可以有“选配件”,但该选配件不该任意为之,而应作为注册产品组成的明确部分经审评确认。销售时,应以注册证载明范围为准绳,随同产品进行合规销售,并确保经营资质齐备。切勿擅自搭配未经注册的部件进行医疗用途销售,否则得不偿失。企业应将合规重心前移至注册申报与变更环节,从源头保障销售合法性,规避违规风险。
如若转载,请注明出处:http://www.cdjjgkj.com/product/20.html
更新时间:2026-10-24 16:58:05